·
 ·
 ·

 RSS

 Startseite


Haftungsrisiken beim KI-Einsatz im Versicherungsvertrieb
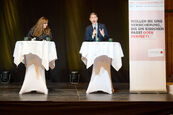
 14.9.2026 – Künstliche Intelligenz kann im Versicherungsvertrieb für verschiedene Zwecke genutzt werden. Damit eröffnen sich aber Haftungsrisiken – zumal KI Fehler machen kann. Was das für Versicherungsmakler bedeutet, hat Isabelle Vonkilch erörtert. (Bild: Sabine Klimpt/Lichtblick KG)
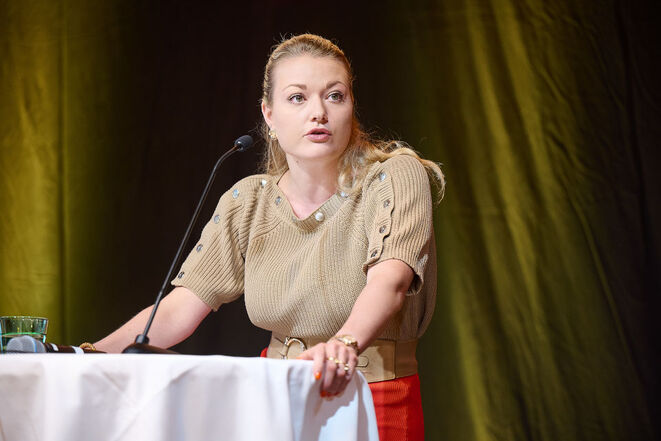
- Isabelle Vonkilch beim Expert:innentreffen der Versicherungsmakler in Rust am Neusiedler See
(Bild: Sabine Klimpt/Lichtblick KG)
Die Versicherungsvertriebsrichtlinie (IDD) stellt bekanntlich bestimmte Anforderungen an den Versicherungsvertrieb. Was bedeutet das für die Nutzung künstlicher Intelligenz im Versicherungsvertrieb?
Restlos klar ist das nicht. Vielmehr werfe KI-Einsatz in Vertrieb und Beratung „ungelöste Fragen“ in Bezug auf Verantwortlichkeit und Haftung auf.
Auf diese Feststellung der EU-Versicherungsaufsicht Eiopa (siehe Kasten unten) macht Isabelle Vonkilch, Universitätsassistentin am Institut für Zivil- und Zivilverfahrensrecht der Wirtschaftsuniversität Wien, aufmerksam.
| Aus dem Bericht | Übersetzung |
|---|---|
| Quelle: „3rd Report on the application of the Insurance Distribution Directive (IDD)“; deutsche Übersetzung durch die Redaktion. | |
| […] Moreover, AI-driven distribution may conflict with the IDD’s professional and organisational requirements. Article 10 obliges distributors and their employees to possess adequate knowledge, skills and good repute, which AI tools, as non-human entities, cannot fulfil, yet they may effectively replace professionals. This also raises unresolved questions regarding accountability and liability for AI-generated advice. […] | Darüber hinaus könnte KI-gesteuerter Vertrieb mit den beruflichen und organisatorischen Anforderungen der IDD kollidieren. Artikel 10 verpflichtet Vertreiber und deren Beschäftigte, adäquate Kenntnisse und Fähigkeiten und einen guten Leumund zu besitzen, was KI-Werkzeuge als nicht-menschliche Einheiten, nicht erfüllen können, obwohl sie Fachkräfte effektiv ersetzen könnten. Dies wirft auch ungelöste Fragen hinsichtlich der Verantwortlichkeit und Haftung für KI-generierte Beratung auf. […] |
Viele Einsatzgebiete, in denen die KI stolpern kann
Vonkilch befasste sich am Donnerstag beim diesjährigen „Expert:innentreffen“ des Fachverbandes der Versicherungsmakler und Berater in Versicherungsangelegenheiten in Rust am Neusiedler See mit zivilrechtlichen Aspekten der Haftung beim Einsatz von KI im Versicherungsvertrieb.
Entsprechende Fragen können sich in mehreren Bereichen ergeben, zumal KI für verschiedene Zwecke genutzt werden könne, wie sie aufzeigte:
- als Kommunikationshilfe bei der Bedarfsanalyse,
- als Recherchehilfe bei der Marktanalyse,
- als Entscheidungshilfe bei der Produktempfehlung oder
- als Analysehilfe bei Beratung und Polizzenprüfung.
Antworten hätte eine KI-Haftungs-Richtlinie der EU geben können, allerdings sei ein Entwurf dafür 2025 mangels Aussicht auf Einigung zurückgezogen worden. Daher seien entsprechende Fragen nach nationalem Recht zu lösen.
Sachverständigenhaftung
Vonkilch wies dabei zum einen auf berufsspezifische Pflichten, zum anderen auf die Sachverständigenhaftung nach § 1299 ABGB hin.
Hierzu zitierte sie einen Rechtssatz des Obersten Gerichtshofs (OGH), der konkret auf die Haftung des Versicherungsmaklers eingeht, siehe Kasten unten.
| Quelle: RIS |
| Als Fachmann auf dem Gebiet des Versicherungswesens ist es Hauptaufgabe des Versicherungsmaklers, dem Klienten mit Hilfe seiner Kenntnisse und Erfahrung bestmöglichen, den jeweiligen Bedürfnissen und Notwendigkeiten entsprechenden Versicherungsschutz zu verschaffen. Er hat für seinen Kunden ein erfolgreiches Risk-Management bei möglichst günstiger Deckung im Einzelfall durchzuführen. |
Den Versicherungsmakler treffe dadurch eine besondere Sorgfaltspflicht, es komme zu einer „Objektivierung des Sorgfaltsmaßstabs“. Kurz gesagt bedeute das: Der Makler kann sich nicht ohne Weiteres „darauf ausreden“, dass er für einen konkreten, durch KI-Nutzung verursachten Schaden nichts könne. Es handle sich hier um eine „Garantiehaftung“.
Beim Einsatz von KI sei dies besonders wichtig, betonte Vonkilch. „Schon der ungewollte Vertragsschluss stellt einen Schaden dar“, unterstrich sie und nannte als einen möglichen Fall, dass die Prämie höher als nötig ist. So könne es zu einer Schadenersatzpflicht des Maklers kommen.
Wo die KI Haftungsrisiken aufmachen kann
Vonkilch skizzierte mögliche Haftungsrisiken beim vertrieblichen KI-Einsatz:
- unvollständige Bedarfsprüfung (§ 28 Z. 1 MaklerG),
- fehlerhafte Verarbeitung von Kundendaten (§ 28 Z. 1, 3),
- unvollständige Marktanalyse (§ 28 Z. 3),
- fehlerhafter Produktvergleich (§ 28 Z. 3),
- fehlerhafte Auskunft über den Vertragsinhalt (§ 28 Z. 1) oder
- fehlerhafte Polizzenprüfung (§ 28 Z. 5).
Dabei könnten einer KI unterschiedlichste Fehler unterlaufen. Beispielsweise könnte der Fragenkatalog unvollständig sein, relevante Nachfragen an den Kunden unterbleiben, Produkte übersehen oder „halluziniert“ werden.
Der KI nicht blind vertrauen
Ob es im Fall eines KI-Fehlers zu einer Haftung des Maklers kommt, hänge davon ab, ob dieser Fehler auch einem sorgfältigen Makler unterlaufen wäre.
Wer als Makler KI einsetzen, aber sein Haftungsrisiko minimieren will, dem rät Vonkilch deshalb, KI-generierte Informationen und Empfehlungen nicht „blind“ zu übernehmen, sondern zu überprüfen.
Eine gefestigte Spruchpraxis des OGH habe sich übrigens aufgrund der „Neuartigkeit des Phänomens KI“ noch nicht herausgebildet.
Links
- Isabelle Vonkilch (WU Wien)
- § 1299 ABGB (Rechtsinformationssystem des Bundes)
 Artikel drucken
 Kopierfreundliche Version
 Leserbrief schreiben
 Nutzungsrechte erhalten
 Per E-Mail weiterleiten


Möchten Sie Artikel ohne Registrierung abrufen, so können Sie jeden Text über GBI-Genios Deutsche Wirtschaftsdatenbank GmbH einzeln für einen geringen Stückpreis erhalten. Direkt auf diesen Artikel bei Genios gelangen Sie hier.