·
 ·
 ·

 RSS

 Startseite

Finanzvermögen der Haushalte überspringt eine Billion Euro
23.10.2026 – Im zweiten Quartal 2026 hatten die österreichischen Haushalte laut OeNB 1.011 Milliarden Euro Finanzvermögen. 14 Prozent davon entfielen auf Lebensversicherungen, Pensions- und betriebliche Vorsorgekassen. Dem Vermögen standen Verpflichtungen in Höhe von 213 Milliarden Euro gegenüber. Die Sparquote ist im Rückgang begriffen, 2025 war sie aber mit 9,7 Prozent noch immer, für 2026 rechnet das Wifo mit 8,4 Prozent.
- Bild: Ibrahim Boran/Unsplash
Österreichs Haushalte verfügen erstmals über ein Finanzvermögen von mehr als einer Billion Euro: Im zweiten Quartal 2026 belief es sich auf 1.011 Milliarden Euro – ein Zuwachs gegenüber dem Vorjahr um 7 Prozent.
Dies geht aus am Donnerstag veröffentlichten Daten der Oesterreichischen Nationalbank (OeNB) hervor.
Zum Haushaltssektor zählen private Haushalte, Selbstständige, Einzelunternehmen, institutionelle Haushalte (zum Beispiel Menschen, die in Altenheimen leben) und private Organisationen ohne Erwerbszweck.
14 Prozent in Lebensversicherungen, Pensions- und Vorsorgekassen
Den größten Anteil am Finanzvermögen haben mit 341 Milliarden Euro Bankeinlagen (34 Prozent), gefolgt von Beteiligungen (24 Prozent), beispielsweise an GmbHs oder Privatstiftungen, sowie Wertpapieren (ebenfalls 24 Prozent).
An vierter Stelle liegen Lebensversicherungen, Pensionskassen und betriebliche Vorsorgekassen. Auf sie entfallen 143 Milliarden Euro oder 14 Prozent des Finanzvermögens.
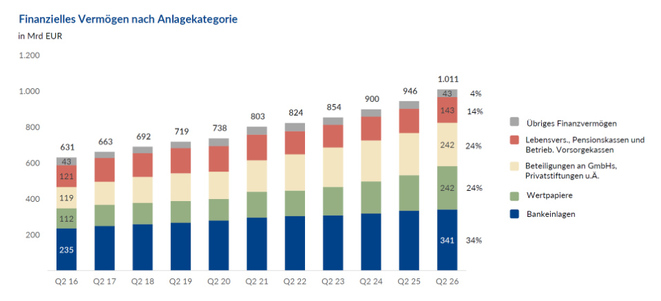
- Finanzvermögen nach Anlagekategorie (Grafik: OeNB)

Vermögensaufbau zunehmend über Wertpapiere
In den letzten zehn Jahren ist das Finanzvermögen um 60 Prozent gewachsen und hat sich in der Zusammensetzung verändert: Der Vermögensaufbau erfolge zunehmend über Beteiligungen und Wertpapiere, teilt die OeNB mit.
Der Wertpapierbestand hat sich innerhalb von zehn Jahren mehr als verdoppelt, um 117 Prozent auf 242 Milliarden Euro.
Investmentfondsanteile machten im Juni 2026 mit 132 Milliarden Euro mehr als die Hälfte der Wertpapierbestände aus. Danach folgten börsennotierte Aktien (63 Milliarden Euro) und verzinsliche Wertpapiere (47 Milliarden Euro).
Neben hohen Nettozukäufen (14 Milliarden Euro 2025 und 9 Milliarden Euro bereits im ersten Halbjahr 2026) trugen laut OeNB auch positive Bewertungseffekte zum Anstieg der Wertpapierbestände privater Haushalte bei. „Im ersten Halbjahr 2026 fielen diese mit 15,7 Milliarden Euro besonders hoch aus.“
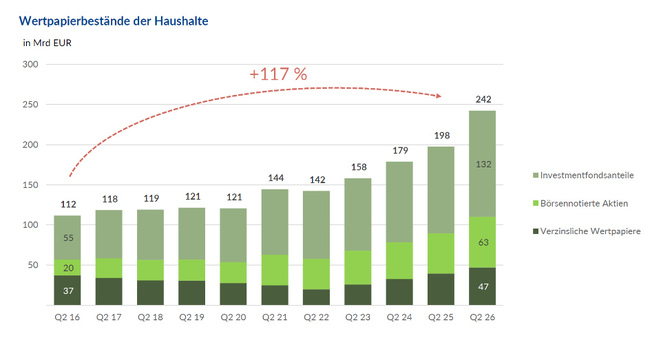
- Entwicklung der Wertpapierbestände (Grafik: OeNB)

Verschuldung in Höhe von 213 Milliarden Euro
Die Finanzverpflichtungen der Haushalte wuchsen 2025 im Vergleich zu 2024 um 1 Prozent auf 213 Milliarden Euro. Die Wohnbaukredite stagnierten in diesem Zeitraum, nahmen aber im ersten Halbjahr 2026 wieder Fahrt auf, merkt die OeNB dazu an.
Im Juni 2026 betrug die Verschuldung 214 Milliarden Euro.
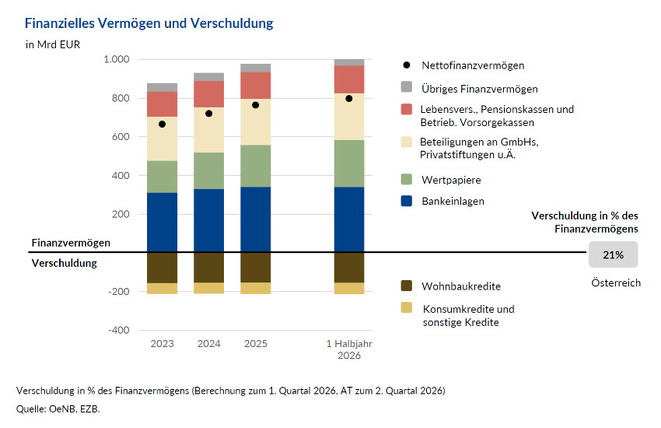
- Finanzvermögen und Verschuldung (Grafik: OeNB)

Sparquote vergleichsweise hoch
Das nettoverfügbare Einkommen der Haushalte 2025 beziffert die OeNB mit 294,1 Milliarden Euro (+1 Prozent gegenüber 2024). Davon flossen 90,3 Prozent in den Konsum, die restlichen 9,7 Prozent oder 28,9 Milliarden Euro wurden gespart.
Die Sparquote ging demnach 2025 um 1,8 Prozentpunkte zurück. Dennoch sei die Sparneigung damit hoch gewesen. Gründe dafür „liegen neben der geopolitischen Lage und der schwachen Konjunktur auch in höheren Zinsen, die das Sparen wieder attraktiver machten“, erläutert die Nationalbank.
Von diesem Niveau aus dürfte die Sparquote 2026 und 2027 weiter sinken: Das Wirtschaftsforschungsinstitut (Wifo) erwartet in einer vor wenigen Tagen publizierten Prognose einen Rückgang auf 8,4 bzw. 8,2 Prozent.
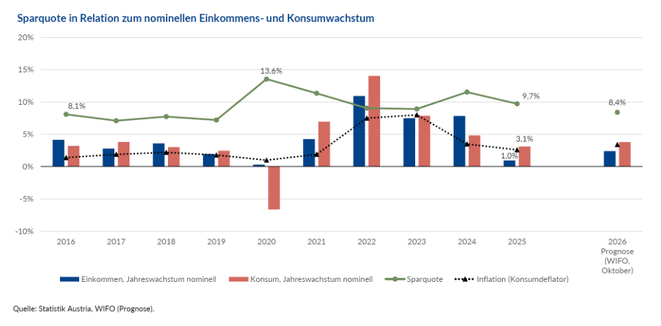
- Entwicklung der Sparquote (Grafik: OeNB)

Links
- Daten-Zusammenstellung als Präsentation (PDF, 1,94 MB, OeNB)
- Handout der OeNB (PDF, 997 KB, OeNB)
- Wifo-Konjunkturprognose 3/2026 (Wifo)
 Artikel drucken
 Kopierfreundliche Version
 Leserbrief schreiben
 Nutzungsrechte erhalten
 Per E-Mail weiterleiten

Ihre Leserbriefe können für andere Leser eine wesentliche Ergänzung zu unserer Berichterstattung sein. Bitte schreiben Sie Ihre Kommentare unter den Artikel in das dafür vorgesehene Eingabefeld.
Die Redaktion freut sich auch über Hintergrund- und Insiderinformationen, wenn sie nicht zur Veröffentlichung unter dem Namen des Informanten bestimmt ist. Wir sichern unseren Lesern absolute Vertraulichkeit zu! Schreiben Sie bitte an redaktion@versicherungsjournal.at.
Allgemeine Pressemitteilungen erbitten wir an meldungen@versicherungsjournal.at.
Der VersicherungsJournal Newsletter informiert Sie von montags - freitags über alle wichtigen Themen der Branche.
Ihre Vorteile
- Alle Artikel stammen aus unserer unabhängigen Redaktion
- Die neuesten Stellenangebote
- Interessante Leserbriefe