·
 ·
 ·

 RSS

 Startseite

Tot oder lebendig
6.10.2026 – Man entnimmt während der Rente laufend aus dem angesparten Kapital, der versicherungsmathematische Barwert sinkt aber langsamer, als es die Höhe der Entnahmen auf den ersten Blick vermuten ließe. Versicherungsmathematiker Christoph Krischanitz erläutert, was es mit der biometrischen Rendite auf sich hat.

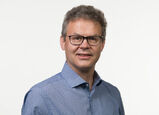
- Der Autor: Versicherungsmathe-
matiker Christoph Krischanitz
(Bild: Krischanitz)
Wollen Sie vom Tod eines anderen Menschen profitieren? Nein? Dann schließen Sie bitte keine Rentenversicherung ab!
Der versicherungsmathematische Barwert einer Jahresrente von 12.000 Euro, wenn Sie heute ein 60-jähriger Mann sind und keine Verzinsung ansetzen, beträgt 339.673 Euro. Bitte, meine Damen, Sie sind da nicht eingeschlossen, denn für 60-jährige Frauen wären das schon 370.195 Euro.
Anmerkung für die versicherungsmathematischen Kenner: hier wurde die Pensionsversicherungstafel der AVÖ aus dem Jahre 2018 herangezogen, die auf den Daten der Sozialversicherung beruht und nicht auf der Versicherungssterbetafel, die noch zusätzliche Sicherheitspuffer enthält und einen höheren Wert ergeben würde.
Auch würde die Versicherungstafel die Geschlechterverhältnisse nicht mehr trennen, sondern unisex rechnen, was eine nochmalige Erhöhung für Männer und eine Verbilligung für Frauen bedeuten würde.
Ein Beispiel
Also gehen wir für dieses Beispiel weiterhin von den Werten für den 60-jährigen Mann aus, die Effekte für die Frauen wären vergleichbar.
339.673 Euro dividiert durch 12.000 ergibt 28,3. Dieser Mann könnte diesem Geld also 28-mal die 12.000 Euro entnehmen, bis der Topf leer ist. Mit 89 Jahren ist also Schluss.
Wieso behauptet die Versicherungsmathematik aber dann, dass die 339.673 Euro für die Finanzierung einer lebenslangen Rente ausreichen? Wie geht das? Ist das Zauberei?
Sehen wir uns den Prozess Schritt für Schritt an.
Biometrische Rendite
Also mit 60 hat er 339.673 Euro als Barwert für seine Rente hinterlegt. Er nimmt nun für das erste Jahr 12.000 Euro heraus und hat damit im Alter 61 noch 327.673 Euro übrig. Sein versicherungsmathematischer Barwert mit 61 ist aber 327.716. Das sind 43 Euro mehr.
Mit 62 hätte er bei Entnahme aus seinem ursprünglichen Topf 315.673 Euro, der versicherungsmathematische Barwert liegt nun aber bei 315.805 Euro. Also schon 132 Euro mehr.
Und mit 88, wenn er seinen Topf fast aufgebraucht hat und nur mehr auf 3.673 Euro zugreifen kann, liegt sein versicherungsmathematischer Barwert bei 46.883 Euro, also sage und schreibe 43.210 Euro mehr. Und das ohne Verzinsung.
Diesen Effekt nennt man auch die biometrische Rendite. Diese Rendite kann kein Finanzinstrument dieser Welt darstellen und sie kommt auf jede Verzinsung oben drauf. Man müsste also finanztechnisch ins Risiko gehen, was die Auszahlungsgarantie aber nicht verbessert, sondern eher untergräbt, wie in einem früheren Artikel dargelegt (VJ 7.9.2026).
Kollektive Rendite
Woher kommt also diese biometrische Rendite?
Nun, der Schlüssel ist die Betrachtung im Kollektiv. Wir Aktuare betrachten nicht nur eine Person, sondern immer ein Kollektiv von 100.000 Personen in einer Kohorte. Es kommt nicht darauf an, dass es genau 100.000 sind, es kommt nur darauf an, dass es viele sind. Ein typischer Rentenversicherungs- oder Pensionskassenbestand genügt.
Wenn das Kollektiv groß genug ist, dürfen und müssen wir davon ausgehen, dass nicht alle Personen 88 werden. Ja manche sterben schon im ersten Jahr. Das sind im Verhältnis zum Bestand sehr wenige, daher ist diese biometrische Rendite bei 60 Jahren auch noch sehr gering.
Die biometrische Rendite ist nämlich das verbleibende Kapital der Verstorbenen, die auf die Überlebenden aufgeteilt werden. Je höher das Alter wird, desto mehr Personen sterben im Verhältnis zu den Überlebenden und die biometrische Rendite wird größer. Und ermöglicht dem allerletzten Greis noch seine letzte Rente.
Ist das verwerflich?
Die Überlebenden profitieren also vom Tod anderer Menschen. Ist das ethisch verwerflich?
Nein! Denn diese Vereinbarung wird ganz zu Beginn getroffen und gilt für alle gleich. Für jeden bestehen die gleichen Chancen und die gleichen Risiken. Wer dann profitiert und wer nicht, liegt nicht mehr in unserer Hand, wenn wir davon ausgehen, dass alle mit den gleichen Voraussetzungen starten. Um das sicherzustellen, gibt es die Risikoprüfung, die Antiselektion ausgleichen soll.
Wer also vorhat, lange zu leben, lässt die Finger von Eigenvorsorge und schließt sich lieber einem Versichertenkollektiv an.
Christoph Krischanitz
Der Autor ist Versicherungsmathematiker (profi-aktuar.at) und verfügt über langjährige Erfahrung in der aktuariellen Beratung. Krischanitz war von 2004 bis 2019 Vorsitzender des Mathematisch-Statistischen Komitees im Versicherungsverband (VVO), von 2008 bis 2014 Präsident der Aktuarvereinigung Österreichs (AVÖ). Derzeit ist er unter anderem Chairman der Arbeitsgruppe Non-Life Insurance in der Actuarial Association of Europe (AAE).
 Artikel drucken
 Kopierfreundliche Version
 Leserbrief schreiben
 Nutzungsrechte erhalten
 Per E-Mail weiterleiten
Ihre Leserbriefe können für andere Leser eine wesentliche Ergänzung zu unserer Berichterstattung sein. Bitte schreiben Sie Ihre Kommentare unter den Artikel in das dafür vorgesehene Eingabefeld.
Die Redaktion freut sich auch über Hintergrund- und Insiderinformationen, wenn sie nicht zur Veröffentlichung unter dem Namen des Informanten bestimmt ist. Wir sichern unseren Lesern absolute Vertraulichkeit zu! Schreiben Sie bitte an redaktion@versicherungsjournal.at.
Allgemeine Pressemitteilungen erbitten wir an meldungen@versicherungsjournal.at.
Der VersicherungsJournal Newsletter informiert Sie von montags - freitags über alle wichtigen Themen der Branche.
Ihre Vorteile
- Alle Artikel stammen aus unserer unabhängigen Redaktion
- Die neuesten Stellenangebote
- Interessante Leserbriefe